
Margaret Ceconi laiškas
Vieną vaiskų 2000 metų pavasario rytą JAV Vertybinių popierių ir biržos komisijos (VPBK) inspektorius gavo elektroninį laišką iš tūlos Margaret Ceconi asmeninės pašto dėžutės. Moteris aprašė hipotetinę situaciją: „tarkime, jūs turite kompaniją, kuri gamina beliašus ir valgomuosius ledus. Beliašai neša pelną, ledai – nuostolį. Jūs sudedate ledų nuostolius su beliašų pelnu buhalterinėse knygose, rodydamas tik pelną“. M.Ceconi teiravosi, ar legalu kompanijos savininkui tokiu principu vykdyti buhalterinę apskaitą, nes, pasak, jos, kompanija, kuriai ji dirbo, savo apskaitą vedė būtent tokiu metodu.
„tarkime, jūs turite kompaniją, kuri gamina beliašus ir valgomuosius ledus. Beliašai neša pelną, ledai – nuostolį. Jūs sudedate ledų nuostolius su beliašų pelnu buhalterinėse knygose, rodydamas tik pelną“
VPBK inspektorius sąžiningai atsakė į jos laišką, teigdamas, kad tokia pateikiama informacija nėra pakankamai išsami, siekiant įvertinti tokio atvejo legalumo lygį. „Daugiau nurodytų aplinkybių“, rašė jis, „tikrai padėtų išsiaiškinti situaciją“.
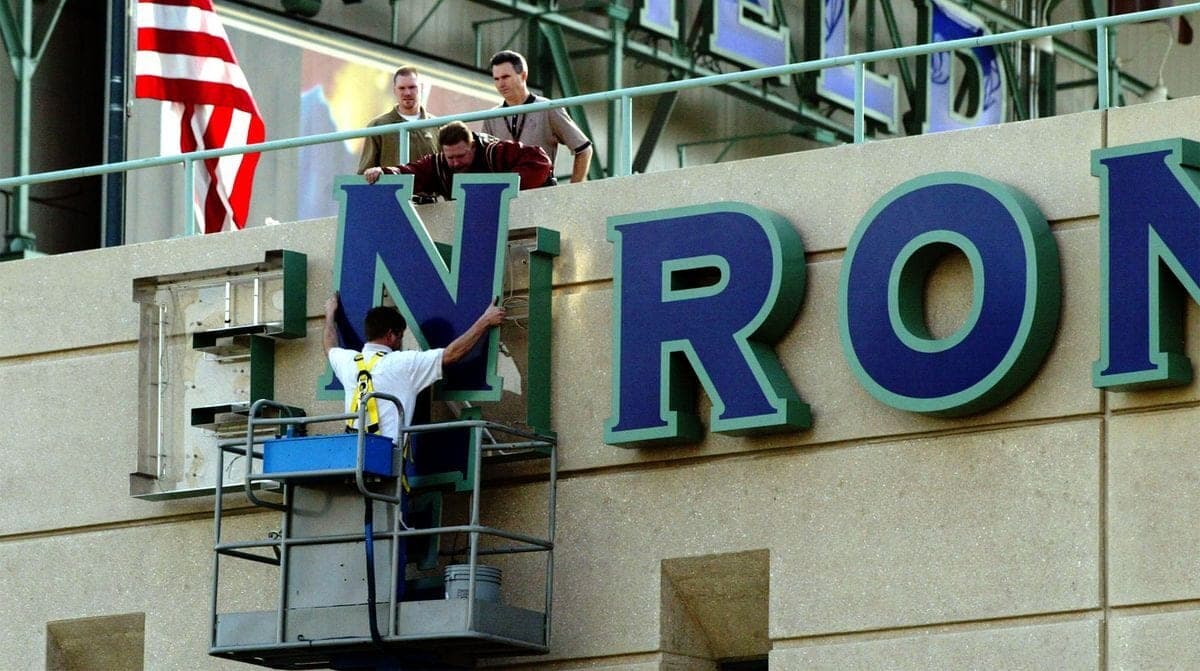
Po metų tokių aplinkybių atsirado apsčiai. Margaret Ceconi dirbo kompanijoje, kuri vadinosi „Enron“.
Energijos didmenininkai
Didžiausias bankrotas JAV istorijoje
Retas mūsų nėra girdėjęs „Enron“ pavadinimo ir su juo susijusio skandalo, tapusio didžiausiu bankrotu JAV istorijoje (iki „Lehman Brothers“ 2008 metais ar dabartinės „General Motors“ krizių), savo ruožtu sąlygojusio ir didžiausios pasaulyje audito firmos „Arthur Andersen“ išformavimą (apie tai kitame numeryje) bei analogiškais principais veikusių stambių kompanijų griūtį.
Apie „Enron“ buvo daug rašyta ir Lietuvos spaudoje, o kai kurie mūsų politikai, žinantys viską, išskyrus atsakomybę už savo žodžius, pranašavo panašią baigtį ir tuomet dar Lietuvoje buvusiai „Williams“. Tačiau, kaip parodė gyvenimas, tais gūdžiais 2001 metais retas suvokė, dėl ko bankrutavo „Enron“, kokiu principu ji veikė, ir kaip darė pinigus. Palyginti su „Enron“ vadovu sukurtomis pinigų plovimo schemomis, „Williams“ atrodė kaip nekalti angelėliai.
Iki bankroto 2001 metais septintos pagal dydį JAV kompanijos „Enron“ pavadinimas nebuvo labai žinomas plačiajai visuomenei, kaip ir daugelio kitų komunalinių paslaugų įmonių. Tačiau energetikų tarpe „Enron“ garsėjo kaip viena iš nedaugelio pasaulio bendrovių, sugebėjusių sėkmingai integruoti tokias sudėtingas veiklas, kaip energijos gamyba, transportavimas ir pardavimai. Per keliolika savo istorijos metų kompanija taip pat išplėtė savo įtaką tokiuose su energetika nesusijusiose veiklose, kaip internetas, rizikos vadyba, vertybinių popierių prekyba ar „orų derivatyvai“ (sezoninių ar nuo gamtinių sąlygų priklausomų verslų draudimas). Būtent tokios pašalinės veiklos ir lėmė spartų „Enron“ augimą, ir būtent dėl jų „Fortune“ žurnalas vadino „Enron“ „pačia inovatyviausia Amerikos kompanija“ šešerius metus iš eilės iki pat 2001 metų.
Kilmė: 1985 m. susijungimas
Pati „Enron“ atsirado 1985 metais susijungus dviem gamtinių dujų vamzdynų kompanijoms – „Houston Natural Gas“ (HNG) ir „InterNorth“. Legenda teigia, kad iš pradžių naujieji akcininkai norėjo kompaniją pavadinti „EnterOn“, kaip įprasminančią amžiną veržlumą, tačiau patyrę, kad senovės graikai taip vadindavo žarnyną, pasirinko sutrumpintą pavadinimą „Enron“. Kompanijos prezidentu tapo HNG vadovas Kennethas Lay, ekonomisto išsilavinimą turintis smulkaus Misūrio fermerio sūnus. Nors jis niekada negarsėjo vadybininko sugebėjimais, tačiau kelią iš socialinio dugno į pačias verslo hierarchijos aukštumas jam praskynė genialus sugebėjimas kurti strategijas, galų gale atvedęs į žlugimą ir pačią „Enron“.
Dereguliacija ir naujas verslo modelis
„Enron“ atsiradimo laikais JAV gamtinių dujų pardavimą reglamentavo federaliniai įstatymai, paremti rinkos pasiūla ir paklausa. Tai reiškė, kad gamtinių dujų kaina priklausė nuo to, kiek daug vartotojų ją nori pirkti ir vartoti. Jei dujų gavyba buvo nedidelė, tačiau daug vartotojų norėjo jas deginti, dujų kaina kilo; jei pasiūla buvo didelė, o mažai kas jų geidė, dujų kaina krito. Po aktyvios lobistų veiklos devintojo dešimtmečio pabaigoje JAV Kongresas panaikino elektros energijos ir gamtinių dujų prekybos apribojimus, ir K.Lay, pamatęs neaprėpiamas atsiveriančias galimybes, stačia galva metėsi į pasikeitusią rinką. Kartu su kitu „Enron“ direktoriumi, Harvardo verslo vadybos absolventu Jeffu Skillingu, K.Lay sukūrė verslo modelį, kurio dėka „Enron“ tapo didžiausiu šalyje energijos prekybos brokeriu.
Po dereguliacijos gamtinių dujų kainos pradėjo smarkiai svyruoti, nes pardavėjai ir pirkėjai staiga suvokė, kad savarankiškai nebegali numatyti jų vertės. „Enron“ pasiūlė jiems naujovišką strategiją užtikrinti kainų stabilumą ilgalaikiais sandoriais, kuriuose perkamos-parduodamos energijos vertė buvo nustatoma kompiuterinės prognozės pagalba – pagal einamąją kainą ir numatomą kainą ateityje. Iš pirmo žvilgsnio tai atrodė logiška, tačiau greitai paaiškėjo, kad nustatyti energijos vertę dešimčiai metų į ateitį nėra taip paprasta. „Enron“ specialistai naudojosi kompiuteriniu modeliu, sukurtu prognozuoti energijos poreikius ir kainą. Žinoma, kompiuteriai prognozavo didelę energijos paklausą. Didelė paklausa reiškė, kad ateities rinka bus brangi, o galimas „Enron“ pelnas irgi bus didelis. Taip K.Lay ir J.Skillingas dar aštuntojo dešimtmečio pabaigoje pirmą kartą patys dirbtinai užfiksavo planuojamas pajamas, kaip einamąsias savo kompanijos finansinėms ataskaitoms, iš anksto parodydami buhalteriams ir akcininkams būsimąjį pelną. Tiesą sakant, toks spėjimas pasitvirtino. Aštuntojo-devintojo dešimtmečių sandūroje K.Lay ir J.Skillingas suvokė, kad „Enron“ daro pelną vien prekiaudama dujų kainų ateities sandoriais. Tai visiškai atitiko asmeninę J.Skillingo viziją – jis visada tvirtino, kad kompanijai nereikia „materialaus turto“, o „smagiausia“ prekiauti „ateities lūkesčiais ir prognozėmis“. Įžengusi ir į elektros energijos rinką, „Enron“ pasiūlė jos vartotojams analogiškus sandorius bei prognozių modelius. Tai buvo sėkme apvainikuota veikla, kurios dėka „Enron“ netruko tapti energetikos milžine.
Spurtas ir įtakos plėtra
„Enron“ spurtas buvo palyginti trumpas, bet įspūdingas. 1992 metais kompanija iš paprastos komunalinių paslaugų įmonės virto didžiausiu Šiaurės Amerikoje gamtinių dujų ir elektros energijos didmenininke, prekiaujančia šiomis žaliavomis už daugiau kaip 100 milijardų dolerių kasmet. Sėkmė paskatino siekti daugiau. „Enron“ vadovai panaudojo gaunamus pelnus įsiveržti į popieriaus ir chemijos rinkas, pradėjo spekuliuoti aukštųjų technologijų sektoriuje, labai rizikingame, tačiau tuo metu labai mėgstamame brokerių ir investuotojų. Diversifikuota „Enron“ veikla per kelerius metus pavertę ją 20 tūkstančių darbuotojų koncernu, kontroliavusiu elektrines, dujų vamzdynus, popieriaus ir celiuliozės fabrikus, vandentiekio sistemas, prekybą vertybiniais popieriais. 1999 metais būtent K.Lay ir J.Skillingas pristatė pirmąjį pasaulyje „EnronOnline“ internetinį portalą, skirtą energetinių žaliavų prekybai. Nuo 1990 iki 1998 metų kompanijos akcijų vertė išaugo net 311 procentų. 1998 metais „Enron“ akcijų kaina pakilo 89 procentais, kitais metais – dar 58 procentais, 2000-aisiais – 87 procentais. „Enron“ direktorių aktyviai demonstruojamas pasitikėjimas savimi ir geri ryšiai su Volstryto kompanijomis palaikė aukštą kompanijos akcijų vertę iki pat galo. Todėl žinia apie „Enron“ nuostolius ir finansinių rezultatų korekcijas, o vėliau – ir bankrotą, buvo it perkūnas iš giedro dangaus, sudrebinęs ne tik pasaulio finansų rinkas, bet ir žmonių pasitikėjimą korporacijomis apskritai.
| Laikotarpis | „Enron“ akcijų kaina ir vertė |
|---|---|
| Nuo 1990 iki 1998 metų | išaugo net 311 procentų |
| 1998 metais | pakilo 89 procentais |
| kitais metais | dar 58 procentais |
| 2000-aisiais | 87 procentais |
Griūtis
Tikroji „Enron“ padėtis pradėjo aiškėti 2001 metų balandį, paskelbus pirmojo ketvirčio finansinius rezultatus. Nors kompanija pranešė apyvartą padidėjus 18 procentų, tačiau išsamus vidinis buhalterinių knygų patikrinimas nepatvirtino šių skaičių. Vietoje skelbtojo pelno, skaičiai aiškiai rodė, kad kompanija tikrovėje patyrė nuostolių. Po tokių naujienų „Enron“ akcijų kaina nukrito nuo 90 iki 60 dolerių, ir smuko dar žemiau, kai spalio 16 dieną „Enron“ paskelbė, kad „paaiškėjus naujoms aplinkybėms“, daro vieno milijardo dolerių korekciją savo finansinėse ataskaitose, ir pirmą kartą paskelbė praradusi 618 miljonus dolerių per pastarąjį ketvirtį. Siekdami nuraminti sunerimusius akcininkus ir investuotojus, koncerno vadovai patikino, kad tokia korekcija yra „vienkartinė“ ir „ateityje nebepasikartos“.
Tokie tvirtinimai skambėjo greičiau kaip viltis, o ne garantija. Mažiau nei po mėnesio, lapkričio 8 dieną „Enron“ paskelbė koreguojanti savo finansines ataskaitas nuo 1997 metų iki 2001 metų pirmojo ketvirčio, pridėdama dar 2,5 milijardų dolerių nuostolio ir sumažindama savo oficialiai skelbtas pajamas per paskutinius penkerius metus 20-ia procentų. 2001 metų lapkričio pabaigoje „Enron“ akcijų vertė nukrito taip žemai, kad jos tapo bevertemis. Gruodžio 2 dieną „Enron“ paskelbė bankrutuojanti ir neišgalinti grąžinti 60 milijardų dolerių savo akcininkams, investuotojams bei partneriams.
Kaip tai galėjo atsitikti?
Visa „Enron“ sėkmės paslaptis slypėjo jos naudojamoje buhalterinės apskaitos schemoje, kuri buvo tokia sudėtinga, jog analitikai ilgai negalėjo suvokti, net to, kaip ji veikė, o bankroto administratoriai kelerius metus negalėjo nuspręsti, kas joje buvo legalu, o kas ne.
Visa „Enron“ sėkmės paslaptis slypėjo jos naudojamoje buhalterinės apskaitos schemoje, kuri buvo tokia sudėtinga, jog analitikai ilgai negalėjo suvokti, net to, kaip ji veikė, o bankroto administratoriai kelerius metus negalėjo nuspręsti, kas joje buvo legalu, o kas ne. „Enron“ veikla buvo išsiplėtusi per visą pasaulį (jos atstovai, beje, yra lankęsi ir Lietuvoje, visus sutiktuosius pribloškę savo arogantiškumu), o energetikos rinka visada garsėjo sudėtinga mokesčių sistema.
„Rinkos žymeklis“: pelnas, kurio dar nebuvo
Manoma, kad pirmosios „Enron“ machinacijos prasidėjo dar 1992 metais, kai tuometinis kompanijos vykdantysis direktorius J. Skillingas, pasinaudodamas asmenine įtaka, gavo federalinės valdžios leidimą naudoti apskaitos metodą, žinomą kaip „rinkos žymeklis“. Tai buvo principas, kurį lig tol naudojo tik brokeriai ir investiciniai bankai – einamoji kompanijos vertybinių popierių vertė fiksuojama kiekvienos dienos pabaigoje. Naudodami tokį metodą, „Enron“ finansininkai „dienos pajamomis“ laikė ir planuojamus uždarbius iš ilgalaikių sandorių. Tai buvo pinigai, kurie dar tik būtų buvę surinkti per daugelį metų, tačiau kasmet tokie skaičiai padėdavo „Enron“ išpūsti savo apyvartą.
Apskaitant veiklą tokiu metodu, pelnas buvo rodomas net ir tuo atveju, jei veikla ateityje būtų nuostolinga. Pavyzdžiui, 2000 metais „Enron“ sudarė sutartį su didžiausia JAV vaizdajuosčių nuomos kompanija „Blockbuster Videos“ iki metų pabaigos sukurti sistemą, tiekiančią filmus klientams „Enron“ valdomu plačiajuosčiu ryšiu. Nors tam buvo sukurta vos keletas pilotinių projektų, tačiau „Enron“ išsyk numatė ir užfiksavo 110 milijonų dolerių pelną, nepaisant specialistų abejonių dėl techninių galimybių sukurti tokią sistemą, ir tikrųjų vaizdajuosčių nuomos rinkos poreikių (tik po kelerių metų paaiškėjo, kad „Enron“ vizija buvo teisinga – šiandien filmai, siunčiami internetu yra kasdienybė).
Naudojant tokį apskaitos metodą, tikrintojams iš išorės pasidarė sunkiai įžiūrima, iš ko „Enron“ iš tiesų uždirba pinigus. Tačiau patys skaičiai ataskaitose atrodė gražiai, o būtent jie ir lėmė aukštą akcijų kainą, investuotojų pasitikėjimą bei kompanijos augimą.
Specialiosios paskirties įmonės (SPĮ)
Antras veiksnys, lėmęs tai, kad „Enron“ galėjo nuslėpti savo tikrąją finansinę padėtį, buvo ypatingi santykiai su partnerinėmis kompanijomis, vadinamomis Specialiosios paskirties įmonėmis (SPĮ) arba „partnerystėmis“.
SPĮ paskirtis – perimti steigėjo riziką, nepažeidžiant jo pagrindinio verslo prestižo, pagerinti steigėjo finansines ataskaitas, gauti paskolas ar restruktūrizuoti skolas. SPĮ pelnas arba nuostoliai gali būti neįtraukti į steigėjo ataskaitas, tačiau su viena esmine sąlyga – jei jos valdyme dalyvauja ir kiti, nepriklausomi subjektai, atliekantys „saugiklio“ ir stebėtojo funkcijas. SPĮ iš esmės turi atitikti tris kriterijus – bent trys procentai jos akcijų turi priklausyti nepriklausomam investuotojui, steigėjas negali pats valdyti SPĮ ir nėra atsakingas už tokios Įmonės pelną ar nuostolius. Tokios Specialiosios paskirties įmonės apsaugodavo jų steigėjus nuo finansinės rizikos, susijusios su dinamiška rinkos prigimtimi, ir daugeliu atvejų leisdavo išvengti mokesčių mokėjimo. Be to, jos nebuvo laikomos dukterinėmis įmonėmis, kurioms buvo taikomi kitokie apskaitos reikalavimai.
Steigti tokio tipo kompanijas energetikos versle dėl sudėtingos veiklos natūros nėra nei nelegalu, nei neįprasta. Skyrėsi tik jų steigėjų požiūris, kam jos yra naudojamos ar kaip valdomos.
Per savo istoriją „Enron“ sukūrė apie 3500 Spį, vienu metu pirkdama bet kurią kompaniją, kuri tik atrodė pelningai. Pagrindiniai investuotojai į „Enron“ kuriamas SPĮ buvo investiciniai bankai. Jie suteikdavo naujoms Įmonėms paskolas, už kurias pastarosios išpirkdavo ilgalaikį „Enron“ turtą (pvz., pasenusią įrangą) už aukštesnę kainą, nei jis buvo įvertintas, arba vykdydavo rizikingus projektus, kurių baigtis ne visada būdavo aiški (pvz., statydavo elektrines Indijoje). Taip „Enron“ gaudavo pelną, kuriuo būdavo patenkinti investuotojai, pirkę bendrovės akcijų – daugeli atvejų investicijų grąža siekdavo net 100 procentų. Bankai, net ir žinodami šią apgaulingą schemą permokėdami labai nesijaudino, nes rizika iš tikrųjų buvo nedidelė – „Enron“ garantuodavo paskolas ir investicijas savo aukštos vertės akcijomis. Būtent todėl kompanija, būdama suinteresuota išlaikyti savo akcijų kainas aukštomis, kūrė vis daugiau SPĮ, kurios savo ruožtu suteikdavo galimybę dar daugiau skolintis, neįtakojant galutinio „Enron“ balanso – tikrosios koncerno skolos pasirodydavo tik SPĮ finansinėse ataskaitose, kurios nebūdavo viešai skelbiamos. Taip „Enron“ išsaugodavo savo kredito reitingą, kuris ypač svarbus veiksnys energetikos versle ir gyvybiškai reikalingas prekiaujant su tūkstančiais partnerių.
JEDI ir „Chewco“ schema
Vis dėlto didžiausią pelną nešė sudėtinga schema, pagal kurią „Enron“ pinigus uždirbdavo tiesiog „iš oro“. Pavyzdžiui, pati pirmoji kompanijos Spį jedi („Joint Energy Development Investment“) atsirado dar 1993 metais, sukurta kartu su nepriklausomu „Calpers“ („California Public Retirement System“) pensijų fondu įvairiems energetikos projektams diegti. Kai 1997 metais „Calpers“ nusprendė pasitraukti iš JEDI, „Enron“ pagal įstatymą privalėjo surasti kitą investuotoją, ir toks atsirado – paties „Enron“ sukurta SPĮ „Chewco“, kuri išpirko „Calpers“ dalį už 383 milijonus dolerių, gaudama 240 milijonų dolerių paskolą iš „Barclays“ banko (paskolą garantavo „Enron“) ir 132 miljonų kreditą iš pačios JEDI (kurios vienintelis turtas buvo „Enron“ akcijos). Pati „Chewco“ taip pat privalėjo surasti partnerį, galintį įsigyti jos pačios 3 procentus akcijų. Tokiais partneriais tapo „Enron“ Šiaurės Amerikos padalinio vadovas Michaelis Kopperis, investavęs savo 115 tūkstančių dolerių, ir dar 11 milijonų dolerių investavusios dvi kompanijos „Big River“ bei „Little River“ (abiejų steigėjas buvo „Enron“), gavusios tokio dydžio paskolą iš to paties „Barclays“ banko. Kaip užstatas tokiai paskolai buvo panaudotos JEDI valdomos „Enron“ akcijos.
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis