
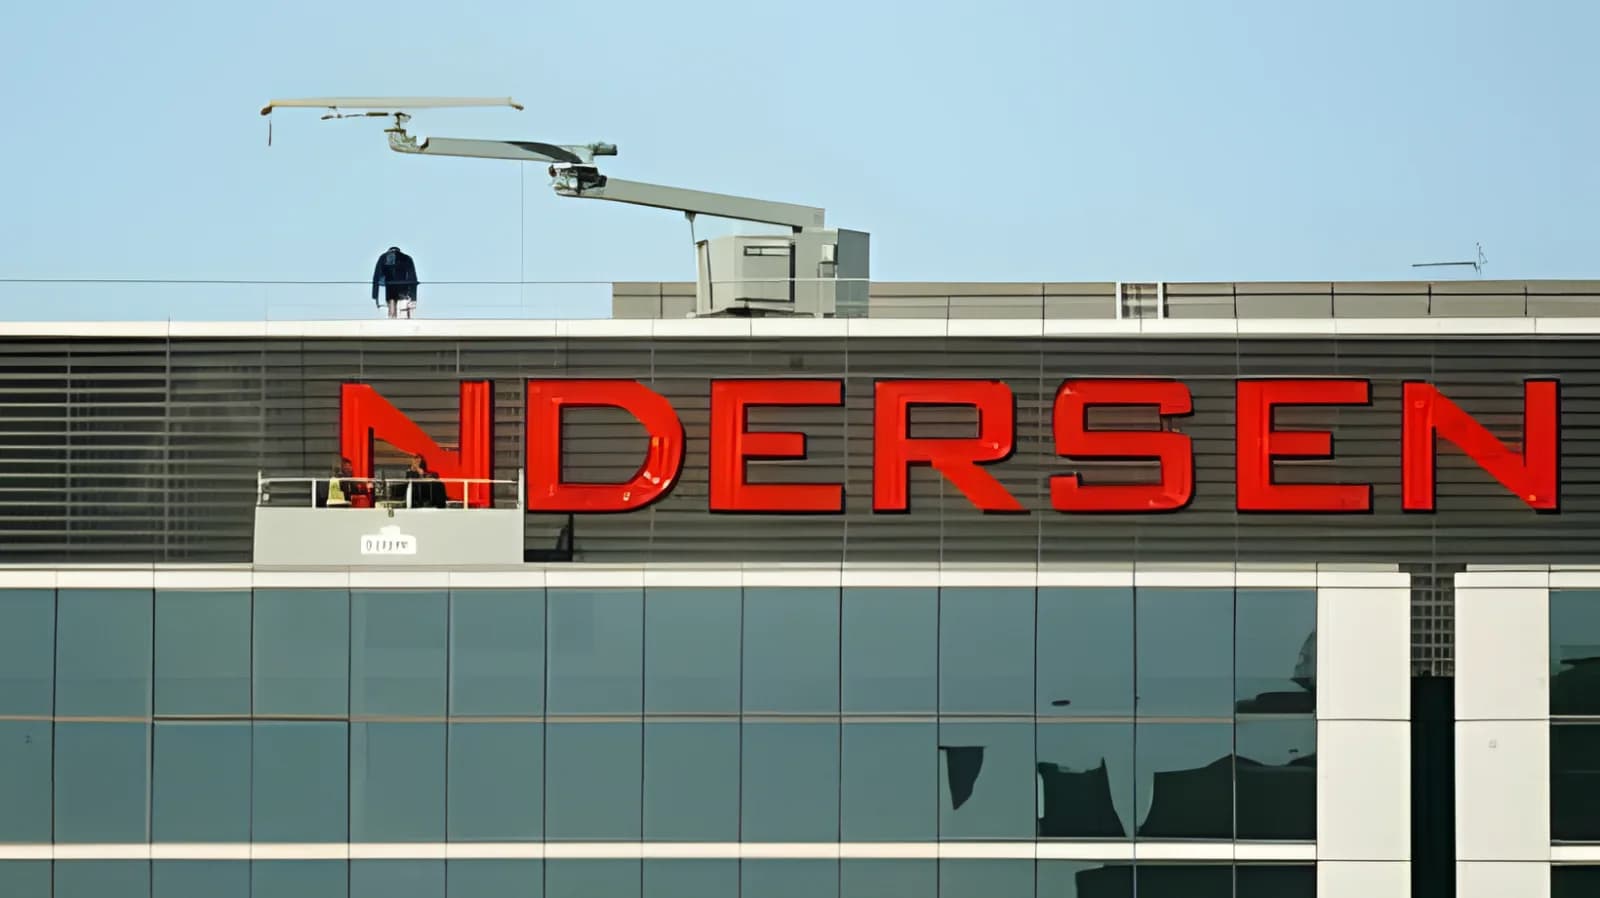
2001 metų spalio 23 dienos rytą vienos didžiausių pasaulyje audito bendrovės „Andersen“ Hjustono biuro vadovas Davidas Duncanas, ką tik grįžęs iš susitikimo su kliento „Enron“ kompanijos direktoriais, sušaukė savo darbuotojus į konferencijų salę. Jo nuotaika buvo subjurusi – kliento akcijų vertė kasdien sparčiai krito žemyn, Vertybinių popierių ir biržos komisija (VPBK) pradėjo tyrimą dėl galimo sukčiavimo rengiant „Enron“ finansines ataskaitas.
D. Duncanas pranešė pavaldiniams, kad nuspręsta imtis ypatingųjų priemonių dėl turimų „Enron“ dokumentų – taip vadinosi prieš pusantrų metų „Andersen“ firmoje įvesta slapta taisyklė kuo skubiau naikinti dokumentus, galinčius tapti įkalčiais teisme. Tokią galimybę sąlygojo spraga finansinių dokumentų apskaitos įstatymuose – nors pagrindinius audito dokumentus tokias paslaugas teikianti įmonė privalėjo išsaugoti, tačiau įstatymas nedraudė sunaikinti „antrinių ir nereikalingų“ bylų – apsivalyti…
Niekas iš susirinkusių darbuotojų nepaklausė D. Duncano, ar tai teisėta, niekas neprašė jo paaiškinti, kodėl. Jie tiesiog ėmėsi vykdyti vadovo įsakymą. Tokia buvo tvarka „Andersen“ firmoje.
Tą pačią dieną ir kituose „Andersen“ biuruose – Čikagoje, Portlande ir Londone – pradėta masiškai naikinti popierinius dokumentus ir elektronines bylas. Tai buvo milžiniškas darbas, be perstojo trukęs ištisas dvi savaites, ir tik lapkričio 9 dieną, kai JAV teisingumo ministerija iškėlė ieškinį pačiai „Andersen“ kompanijai, negailestingasis dokumentų „valymas“ liovėsi.
Per tas dvi savaites „Andersen“ darbuotojai spėjo sunaikinti daugiau kaip toną popieriaus ir ištrinti daugiau kaip 30 tūkstančių elektroninių žinučių ir bylų, susijusių su „Enron“ finansine apskaita. Tačiau netrukus toks spartuoliškas darbas pavirto kaltinimu pačiai „Andersen“ bendrovei, buvo įvertintas kaip „trukdymas vykdyti teisingumą“, o po kiek laiko ištrynė šią vieną garbingiausių pasaulio kompanijų iš pasaulio verslo žemėlapio.
Didysis Andersenas
Kaltinimai, iškelti „Andersen“ bendrovei, ir jos griūtis šokiravo visą korporacinę pasaulio bendruomenę. Juk „Andersen“ buvo viena iš „Didžiojo penketo“ audito kompanijų kartu su tokiais grandais kaip „Pricewaterhouse Coopers“, „Deloitte Touche Tohmatsu“, „Ernst&Young“ ir KPMG. Iki 2002 metų nepriekaištinga reputacija ir aukšti darbo kokybės standartai lėmė tai, kad „Andersen“ išaugo iki 9,3 milijardo dolerių metinės apyvartos bendrovės, turinčios 350 biurų visame pasaulyje (veikė ir Vilniuje), kuriuose dirbę 85 tūkstančiai darbuotojų teikė audito, finansines ir mokesčių konsultacijų paslaugas daugiau kaip 100 tūkstančių klientų, tarp jų buvo ir tarptautinių korporacijų, ir valstybinių įstaigų. Vienu metu tai buvo pati didžiausia iš visų audito kompanijų, kol 1989 metais nuo jos neatsiskyrė konsultacijų padalinys, 2000 metais jis persivadino į „Accenture“, tebeveikia ir šiandien. Iki 2002 metų „Andersen“ atrodė nepaskandinama, todėl jos žlugimą daug kas buvo linkęs tapatinti su „Titaniko“ katastrofa.
Pačios firmos pamatinės vertybės ir veiklos metodai niekada neleido niekam suabejoti, kad „Andersen“ gali talkininkauti sukčiams. Galų gale audito kompanijos ir buvo laikomos tuo nepriklausomu išoriniu saugikliu, užtikrinančiu, kad bet kurios korporacijos ar įstaigos apskaita yra vedama teisingai ir sąžiningai.
Firmos įkūrėjas Arthuras Andersenas (1885–1947) visada garsėjo savo moto „galvok tiesą, sakyk tiesą“, jį stengėsi įdiegti ir kiekvienam savo darbuotojui. Kai kartą jam pačiam klientas pasiūlė kyšį prašydamas pasirašyti nesąžiningai pataisytus audito dokumentus, A.Andersenas jam atsakė, kad „visoje Čikagoje neatsirastų tiek pinigų, kurie priverstų mane taip pasielgti“. Jis iki pat savo mirties uoliai skatino tik aukščiausius standartus finansinės apskaitos versle ir visada laikėsi nuostatos, kad kiekvienas auditorius yra atskaitingas kliento investuotojams, o ne kliento vadovybei.
Pats Arthuras Andersenas daug kuo nusipelnė JAV audito verslo plėtrai. Jis pirmasis pasaulyje sukūrė strategiją ir suderino išorinio audito paslaugas su verslo bei finansinėmis konsultacijomis. Dar Didžiosios depresijos metais jis įkūrė verslo konsultacijų padalinį, tais laikais atrodė, kad jo Amerikai mažiausiai reikėjo… Tačiau A. Andersenas žinojo – krizė nesitęs amžinai, verslas neišvengiamai keisis, o tuomet reikės patarėjų. Jis buvo teisus: „Arthur Andersen“ vadovai dar penktajame dešimtmetyje pirmieji suvokė tuo metu naujų technologijų – kompiuterių – galimybes ir pirmieji pradėjo teikti IT konsultacijas savo klientams.
Tačiau būtent konsultacijų verslas ir tapo „Arthur Andersen“ duobkasiu. Tikrovėje, nepaisant deklaruojamų sąžiningumo, tiesos ir kitų vertybių, kompanijos partneriai pasirodė esą bejėgiai prieš paprasčiausią žmogiškąją prigimtį ir banaliausią jos savybę – gobšumą.
Prioritetų kaita
Konsultacijas teikiantys audito kompanijų padaliniai tapo reikšmingi ir svarbūs septintąjį–aštuntąjį dešimtmečiais. Jie augo ir plėtėsi kur kas greičiau nei apskaitos, audito ar mokesčių apskaitos skyriai. Juoba kad konsultavimas buvo kur kas dinamiškesnis ir smagesnis verslas nei konservatyvus auditavimas, iš esmės nekintantis jau kelis dešimtmečius. Žinoma, toks neproporcingas augimas žadino konsultacijomis užsiimančių partnerių nepasitenkinimą savo priklausomybe nuo auditorių ir dažnas jų jautėsi nepakankamai įvertinamas už savo indėlį į įmonės augimą.
Toks nepasitenkinimas netruko išaugti į atvirą nesantaiką. Konsultantai klojo ant stalo skaičius – iki 1989 metų „Arthur Andersen“ konsultacijų padalinys atnešė beveik pusę pajamų, ir tai buvo staigus 30 procentų šuolis nuo vos penktadalio pajamų, gautų prieš dešimt metų. Nepaisant juos vienijančio garbingo „Arthur Andersen“ pavadinimo ir pirmiausia garbingu auditu grįstos reputacijos, kuri padėjo pritraukti daugybę klientų, konsultantai reikalavo nepriklausomybės.
Kompromisas buvo rastas – 1989 metais „Arthur Andersen“ konsultaciniai vietinių biurų padaliniai atsiskyrė nuo audito firmos ir tapo „Andersen Consulting“ (už vardo naudojimą privalėjo mokėti „Arthur Andersen“ 15 procentų metinių pajamų) bendrove. Ji jau kitais metais savo apyvartomis viršijo pagrindinės audito bendrovės apyvartą.
Būtent tai ir pakeitė pačių audito firmų veiklos specifiką. Dauguma jų nebeįstengė išlaviruoti tarp nepriklausomos apskaitos reikalavimų ir pagundos gauti kur kas didesnes pajamas, uždirbami iš konsultacijų. „Arthur Andersen“ nebuvo išimtis. Devintajame dešimtmetyje firma patrigubino savo apyvartą būtent dėl konsultacijų verslo. Audito padalinio pajamos, nors ir gana stabilios, tačiau niekada neaugo taip sparčiai, kaip pajamos iš konsultacijų. Žinoma, apskaitos ir paslaugų kokybė dar buvo svarbi, tačiau dabar kompanijos partneriai reikalavo daugiau pajamų ir pelno. Taip prasidėjo priešprieša tarp prigimtinės kompanijos misijos – tarnauti visuomenei – ir partnerių noro praturtėti.
Aštuntajame dešimtmetyje nuskambėjo pirmasis įspėjamasis skambutis. Garsus tų laikų avantiūristas Johnas DeLoreanas, įkūręs įmonę, kad galėtų gaminti „futuristinį automobilį“, tokia idėja sužavėjo daugybę investuotojų, tarp jų buvo ir pati Didžiosios Britanijos vyriausybė. Projekto finansus auditavo „Arthur Andersen“ ir sugebėjo nepastebėti, kaip J. DeLoreanas išplovė 17 milijonų dolerių per Panamoje įkurtą kitą savo bendrovę. Projektui žlugus Didžiosios Britanijos vyriausybė prarado beveik 120 milijonų dolerių. Premjerė Margaret Thatcher uždraudė „Arthur Andersen“ bendrovei teikti audito paslaugas Jungtinės Karalystės viešojo sektoriaus įstaigoms, o teismas „už aplaidžiai vykdomą auditą“ įpareigojo kaltininkę sumokėti beveik 60 milijonų dolerių baudą Britanijos vyriausybei ir investuotojams.
Tai buvo netikėta ir didelė suma, palyginti su tuo puse milijono dolerių, kuriuos J. DeLoreanas sumokėjo firmai už auditą. Taip pat ji išryškino ir naują audito verslo tendenciją – „Arthur Andersen“ vadovai pradėjo vengti kąsti į tą ranką, kuri maitina. Devintajame dešimtmetyje disproporcija tarp klientų mokėjimo už auditą ir konsultacijas pasidarė tokia didelė, kad audito reikalavimai tapo antraeiliai, sprendžiant, kaip dirbti su klientu. Pavyzdžiui, „Mariott“ viešbučių korporacija per metus sumokėjo „Arthur Andersen“ vos 1 milijoną dolerių už auditą, bet atriekė 30 milijonų dolerių už konsultacijas. Kitas klientas sumokėjo kompanijai 60 milijonų dolerių už konsultacijas ir vos pustrečio milijono – už audito paslaugas.
Tokios naujos tendencijos netruko atnešti skaudžių pasekmių. Vienas mėgstamiausių „Arthur Andersen“ klientų devintajame dešimtmetyje buvo „Waste Management“, didžiausia Amerikoje šiukšlių vežimo ir vandens nuotekų valymo bendrovė. 1993 metais jos bosai sugalvojo paprastą schemą, kaip padidinti savo deklaruojamą pelną. Jie pranešė, kad šiukšlių sunkvežimiai tarnavo ilgiau nei buvo planuota, ir, sumažinę automobilių amortizacijos nuostolius, padarė įmonę pelningesnę, nei ji buvo iš tikrųjų, atitinkamai uždirbo iš turimų akcijų. „Arthur Andersen“ patvirtino jų skelbiamus rezultatus ir tai darė dar ketverius metus iš eilės. Per tą laikotarpį „Waste Management“ sumokėjo „Arthur Andersen“ 7,5 milijono dolerių už auditą ir dar 12 milijonų dolerių – už konsultacijas. 1998 metais nauja „Waste Management“ vadovybė atskleidė šią schemą ir nustatė, kad pelnas buvo dirbtinai išpūstas beveik dviem milijardais dolerių. Paskelbus tokias naujienas, bendrovės akcijų vertė nukrito beregint, o investuotojai prarado dar šešis milijardus dolerių. VPBK už aplaidų auditą nubaudė „Arthur Andersen“ rekordine tais laikas suma – septyniais milijonais dolerių ir pirmą kartą audito verslo istorijoje paskyrė stebėtojus sekti kompanijos veiklą. Netrukus buvo paskelbta apie kitą skandalą – didžiausią viešosios įstaigos „Baptist Fund of Arizona“ JAV istorijoje bankrotą 1999 metais. „Arthur Andersen“ dvejus metus iki bankroto vykdė BFA auditą ir nepastebėjo elementariausių pinigų plovimo schemų. BFA investuotojai prarado beveik 600 milijonų dolerių, „Arthur Andersen“ gavo dar vieną – 217 milijonų dolerių – baudą ir neteko licencijos atlikti auditą Arizonos valstijoje.
Atrodytų – kiek tai gali tęstis, tačiau būtina atminti, kad ne viena „Arthur Andersen“ atsidurdavo skandalų sūkuryje. Likusios keturios didžiausios audito kompanijos turėjo panašių bėdų ir gaudavo baudų. Tiesa, jų „klaidų“ dydis buvo nepalyginamas su „Enron“, o vėliau ir telekomunikacijų milžinų bankrotų mastu. Kai žlugo „Enron“, atrodė, kad nieko negali būti blogiau. Bet po to griuvo „WorldCom“ ir akcininkų nuostoliai pralenkė net „Enron“. Telekomunikacijų ir IT didžiųjų kompanijų žlugimas paskatino gausybę bankrotų JAV, sukėlė chaosą akcijų rinkose ir sudrebino pasaulio finansų sistemos pamatus. Dažniausiais visas žlugusias bendroves siejo vienas pavadinimas – „Andersen“. Būtent ši firma auditavo kompanijas, kurių skelbiami milijardiniai pelnai buvo tik muilo burbulas.
O iš esmės audito kompanijų veiklą reglamentavo įstatymai, priimti dar Didžiosios depresijos laikais, kai nekontroliuojami įmonių bosai dirbtinai išpūsdavo savo bendrovių akcijų vertę ir taip sukeldavo rinkos griūtį. Kitais žodžiais, įstatymai buvo sukurti kovai būtent su tokiomis schemomis.
Tačiau būtina atminti, kad praktiškai nė vienas auditorius nėra apmokomas būti sekliu ir kriminalinių nusikaltimų tyrėju. Auditoriai netikrina savo klientų dokumentų taip, tarsi tai būtų nusikaltimo vietoje rasti įkalčiai. Auditorių darbas yra tiesiog rutina. Jie neįtarinėja tų žmonių, kurie juos pasamdė. Jie nesiklauso klientų pokalbių telefonu. Jie neieško paslėptų bylų. Didelės korporacijos turi tiek dokumentų, kad jokiai pasaulio audito bendrovei neužtektų pajėgumų jų patikrinti. Todėl, jei iš esmės viskas atrodo tvarkingai, audito bendrovė taip ir pasakys. Tais laikais JAV veikusios taisyklės, kaip vesti finansinę apskaitą ir auditą, užėmė daugiau kaip 100 tūkstančių puslapių, todėl daugeliu atveju konkretūs dalykai buvo tiesiog pačių auditorių interpretacijos reikalas. Žinoma, tai turėjo nepageidaujamų pasekmių.
2000 metų rugpjūčio mėnesį po dešimtmetį trukusios nesantaikos ir ginčų „Andersen Consulting“ visiškai atsiskyrė nuo „Arthur Andersen“, įsipareigojo sumokėti 1,2 milijardo dolerių ir atsisakyti teisės naudoti „Andersen“ vardą savo pavadinime. Pasivadinusi „Accenture“, buvusi „Andersen Consulting“ tapo didžiausia pasaulyje konsultacijų bendrove. „Arthur Andersen“ persivadino į „Andersen“ ir netrukus įkūrė kitą konsultacinį padalinį „Arthur Andersen Business Consulting“ (AABC ), o šis iškart pradėjo konkuruoti su vakarykščiais broliais – „Accenture“. Įkūrę naują konsultavimo padalinį, „Andersen“ vadovai visiškai nesijaudino, kad įprastas agresyvus „Andersen Consulting“ stilius ir metodika kovoti dėl klientų ir vaikytis pelno išliko naujajame padalinyje, o kliento interesai bei mokestis už jų patenkinimą užgožė suvokimą apie pareigą visuomenei…
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis